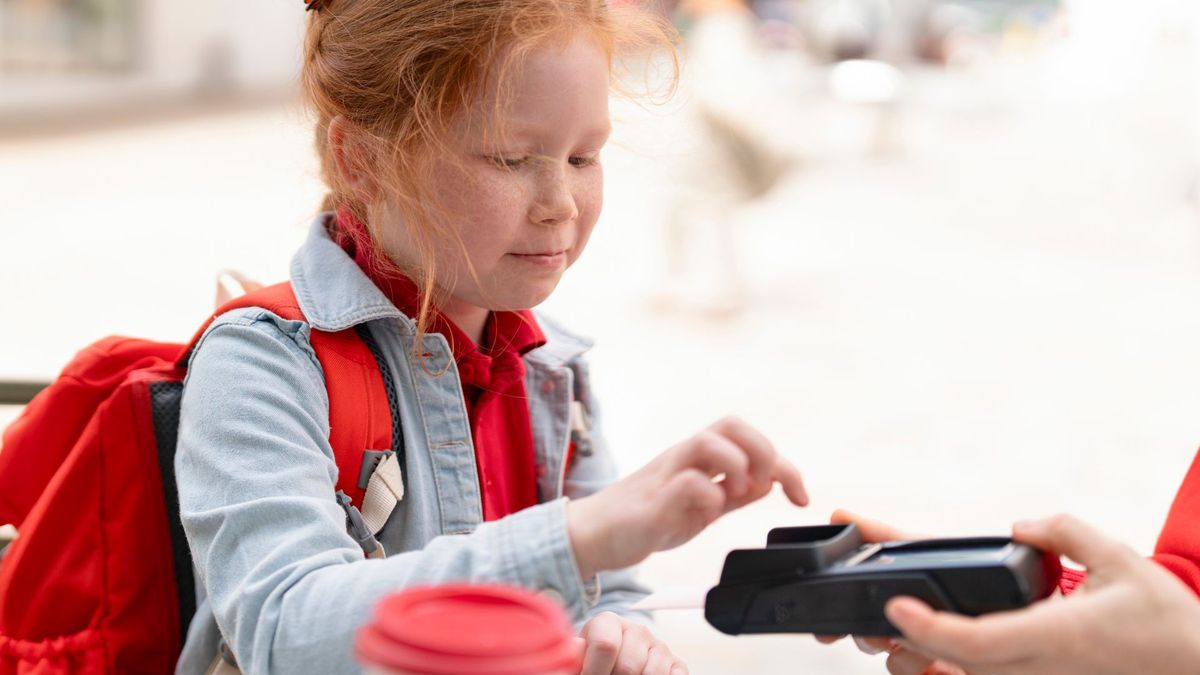

Jeszcze nie tak dawno temu oddanie dziecku pieniędzy w dyspozycję wyglądało zupełnie inaczej. Ci szczęściarze, którzy mogli liczyć na kieszonkowe (bo to wcale nie było aż tak powszechne i oczywiste), dostawali je w gotówce.
Zarządzanie tym skromnym majątkiem było czysto analogowe – drobne kwoty lądowały w portmonetce lub skarbonce, żeby wcześniej czy później zasilić kasę sklepiku szkolnego lub lokalnego sklepu z zabawkami.
Więcej w tym było zresztą nagradzania za dobre sprawowanie aniżeli jakiejkolwiek nauki obrotu twardą walutą. Rodzice mieli w tym gotówkowo-skarbonkowym świecie ograniczony wpływ na to, co i kiedy kupują ich pociechy.
To już jednak melodia przeszłości. Skarbonki powoli odchodzą do lamusa, wypierane są przez konta i karty dla dzieci. A przyszli dorośli coraz śmielej z nich korzystają. Czy to zmiana na lepsze?
Słowem: tak. Decyzje nadal należą do dziecka, ale rodzic może je zobaczyć. Nie musi więc wybierać między dawaniem swobody a wiedzą o tym, co się z tymi pieniędzmi dzieje. No i dochodzi też czynnik edukacyjny. Dostęp do konta i możliwość śledzenia historii zakupów w atrakcyjnej oprawie wizualnej zachęcają najmłodszych do budowania nawyków oszczędzania lub po prostu kontrolowania wydatków.
Nic dziwnego, że po takie narzędzia sięga coraz więcej rodziców. Jak wynika z badań ING, 93 proc. z nich deklaruje, że ich dziecko dysponuje jakimiś własnymi pieniędzmi, a 58 proc. korzysta już z konta, karty albo bankowej aplikacji. Najczęściej wskazywany powód?
Nauka samodzielności. I to w warunkach, o jakich my sami mogliśmy tylko pomarzyć, bo wielu z nas odebrało tę lekcję dopiero na studenckim koncie, metodą prób, błędów i debetu. Dzisiejsze dzieciaki przerabiają ją wcześniej i przy kwotach, przy których najgorsza pomyłka kosztuje kilkanaście złotych.
Jak to wygląda od kuchni, opowiada Ewa Sękowska-Mołga, psycholożka i mama wspomnianego jedenastolatka.
Nie było żadnego wielkiego dnia
Pamięta pani moment, w którym pierwszy raz pomyślała pani, że syn powinien mieć własne pieniądze do dyspozycji? Coś się wtedy wydarzyło, czy raczej dojrzewała pani do tego powoli?
Nie było jednego przełomowego momentu. Raczej wraz z wiekiem syna zaczęły pojawiać się naturalne sytuacje, w których chciał sam o czymś zdecydować. Kupić sobie coś drobnego w szkole albo odłożyć pieniądze na coś większego. Pomyśleliśmy wtedy, że skoro chcemy nauczyć go zarządzania pieniędzmi, dobrze byłoby dać mu możliwość, żeby rzeczywiście tego spróbował. Ma teraz 11 lat i od czasu do czasu przelewamy mu na kartę niewielkie, ustalone przez nas kwoty. Nie chodzi o duże pieniądze, tylko o stworzenie przestrzeni, w której może ćwiczyć podejmowanie własnych decyzji.
Czego chciała go pani przede wszystkim nauczyć? Liczenia się z pieniędzmi, cierpliwości, a może po prostu tego, że decyzja należy do niego?
Chyba przede wszystkim tego, że pieniądze są ograniczonym zasobem i każda decyzja ma swoje konsekwencje. Jeżeli wydam je dzisiaj na kilka drobnych rzeczy, będę miał mniej wtedy, kiedy pojawi się coś, na czym zależy mi bardziej. Nie zależy mi jednocześnie na tym, żeby syn zawsze oszczędzał. Chciałabym raczej, żeby nauczył się świadomie wybierać. Czasem wydać pieniądze i cieszyć się zakupem, a innym razem stwierdzić, że woli odłożyć je na coś większego. Ważne jest dla mnie również to, żeby stopniowo doświadczał, że w pewnych ramach decyzja rzeczywiście może należeć do niego.
Jako psycholożka wie pani o uczeniu się przez doświadczenie więcej niż większość rodziców. To przyspieszyło pani decyzję, czy mimo wiedzy zawodowej i tak działała pani trochę po omacku, jak każdy z nas?
Wiedza psychologiczna na pewno pomogła mi spojrzeć na to jak na proces uczenia się. Sama rozmowa nie zastąpi doświadczenia. Możemy dziecku wielokrotnie tłumaczyć, czym jest oszczędzanie, ale zupełnie czym innym jest sytuacja, w której ono samo widzi, że jeśli przez jakiś czas nie wyda kilku mniejszych kwot, później może kupić coś, na czym naprawdę mu zależy. Jednocześnie ta wiedza nie sprawia, że jako mama zawsze wiem, co zrobić. W domu jestem przede wszystkim rodzicem i tak jak każdy rodzic czasem zastanawiam się, gdzie postawić granicę, a gdzie pozwolić dziecku zdecydować samemu.
Wolność, ale w ramach ustalonych przez rodzica
Cytowane już badanie ING pokazuje, że rodzice chcą dwóch rzeczy naraz i wcale nie widzą w tym sprzeczności. 73 proc. uważa, że dziecko powinno samodzielnie decydować o swoich wydatkach, ale 76 proc. podkreśla, że musi się to odbywać na warunkach ustalonych przez rodzica. Czy to się da pogodzić?
Jak to jest u was na co dzień? Syn wydaje pieniądze zupełnie po swojemu, czy są jakieś reguły gry ustalone z góry?
Syn nie ma nieograniczonej swobody. To my decydujemy, jakie kwoty dostaje i nadal obowiązują nasze rodzinne zasady dotyczące tego, co może kupować. Natomiast w tych ramach staramy się zostawić mu przestrzeń do decydowania. Czasem kupi sobie coś drobnego na przerwie w szkole, a czasem nie wydaje pieniędzy i odkłada je na coś większego. I to jest dla mnie najcenniejsze, bo zaczyna sam zauważać, że może wydać pieniądze od razu albo poczekać.
Zdarzyło się, że musiała pani powiedzieć "nie", mimo że formalnie były to pieniądze dziecka?
Oczywiście. To, że dziecko dysponuje swoimi pieniędzmi, nie oznacza, że rodzic przestaje być rodzicem. Syn ma 11 lat, więc nadal są rzeczy, na które musimy wyrazić zgodę. Jeśli mówię "nie", staram się wyjaśnić, z czego ta decyzja wynika. Próbuję przy tym odróżniać sytuację, w której stawiam granicę z ważnego powodu, od takiej, w której po prostu sama wydałabym te pieniądze inaczej. To drugie nie zawsze jest wystarczającym powodem, żeby ingerować.
No właśnie, gdzie leży granica, której pani pilnuje, a gdzie świadomie odpuszcza pani kontrolę, nawet wiedząc, że syn może wydać pieniądze nierozsądnie?
Granicą jest dla mnie przede wszystkim bezpieczeństwo, wiek dziecka i nasze rodzinne zasady. Jeśli zakup mieści się w tych ramach, staram się zaakceptować, że syn może podjąć inną decyzję niż ja. Nawet taką, którą sama uznałabym za niezbyt rozsądną. Myślę, że dla rodzica właśnie to bywa najtrudniejsze. Chcemy nauczyć dziecko samodzielności, a jednocześnie mamy ogromną pokusę, żeby uchronić je przed każdą nietrafioną decyzją. Tymczasem niewielkie błędy popełniane w bezpiecznych warunkach też są częścią uczenia się.
Z badania ING wynika, że 77 proc. rodziców chce wprowadzać dziecko w świat finansów stopniowo. Jak to stopniowanie wygląda u was? Co syn mógł robić sam rok temu, a czego jeszcze nie?
U nas rzeczywiście odbywa się to bardzo powoli. Nie było momentu, w którym powiedzieliśmy synowi, że od dziś sam zarządza swoimi pieniędzmi. Zaczęliśmy od niewielkich kwot i prostych decyzji. Nie umiałabym wskazać jednej konkretnej granicy między tym, co było rok temu, a tym, co jest dzisiaj, bo ta samodzielność rosła małymi krokami. Dzisiaj widzę jednak, że syn potrafi już nie tylko coś sobie kupić, ale również powstrzymać się od zakupu i odkładać na większy cel. Mam wrażenie, że właśnie możliwość korzystania z własnych pieniędzy bardzo pomogła mu zrozumieć, czym w praktyce jest oszczędzanie.
Czego się bała, a co ją zaskoczyło
Dane ING Banku Śląskiego pokazują też czarno na białym, że pierwszym finansowym krokom dziecka towarzyszą głównie ciekawość i zaufanie rodziców. Ale obawy też się pojawiają. Po 30 proc. opiekunów boi się u swoich dzieci zakupów pod wpływem emocji oraz wydawania pieniędzy na rzeczy niepotrzebne
Rozpoznaje pani u siebie ten lęk? Czego bała się pani najbardziej, zanim syn zaczął wydawać pieniądze samodzielnie?
Zdecydowanie rozpoznaję. Bałam się chyba najbardziej tego, że pieniądze będą znikały na mnóstwo drobnych, impulsywnych zakupów. Myślę, że wielu rodziców zna tę obawę. Dziś patrzę na nią jednak trochę inaczej. Jeden impulsywny czy nietrafiony zakup za niewielką kwotę nie jest dla mnie katastrofą. Może być doświadczeniem, z którego dziecko coś wyniesie. Staram się pamiętać, że jeden nieprzemyślany zakup nie oznacza, że dziecko nie umie gospodarować pieniędzmi. Ono się tego dopiero uczy.
Był moment, w którym te obawy się potwierdziły? Coś, co panią zaskoczyło albo zirytowało?
Nie przypominam sobie jednej takiej sytuacji. Oczywiście zdarza mu się kupić coś drobnego pod wpływem chwili, ale nie traktuję tego jako porażki. Takie sytuacje mogą być okazją do zauważenia, że skoro wydał pieniądze na jedno, to na coś innego zostało mu mniej. Staram się wtedy nie mówić, że przecież ostrzegałam. Dużo bardziej zależy mi na tym, żeby sam zaczął oceniać swoje decyzje i wyciągać z nich wnioski. Nie chciałabym, żeby syn nauczył się wyłącznie tego, jak unikać błędów pod moją kontrolą.
A co panią zaskoczyło pozytywnie?
Najbardziej to, że zaczął oszczędzać. Mając własne środki, zobaczył bardzo konkretnie, że jeśli nie wyda wszystkiego na bieżąco, może uzbierać na coś większego. To było dla mnie bardzo dobre doświadczenie, bo pokazało, że kiedy dajemy dzieciom trochę prawdziwej odpowiedzialności, potrafią nas zaskoczyć tym, jak z niej korzystają.
Samo konto zaufania nie zbuduje
Jest w badaniu ING liczba, która wygląda jak gotowy argument reklamowy. Rodzice dzieci mających własne konto albo kartę deklarują wyraźnie wyższy poziom zaufania do swoich pociech niż ci, którzy takich narzędzi nie mają. Różnica wynosi 44 do 28 proc. I odwrotnie – niepokój w tej pierwszej grupie jest z kolei niższy, 10 proc. do 14. Kusi, żeby uznać, że wystarczy założyć konto, a reszta zrobi się sama.
Zmieniło się coś w pani spokoju, odkąd syn ma własne narzędzie do zarządzania pieniędzmi? Czy raczej doszły nowe zmartwienia?
Myślę, że daje mi to poczucie spokoju, bo z jednej strony syn ma swoją przestrzeń do działania, a z drugiej my nadal możemy ustalać bezpieczne ramy. Kwoty nie są duże i to my decydujemy, ile pieniędzy mu przekazujemy. Nie powiedziałabym też, żeby wraz z kartą pojawiły się jakieś nowe zmartwienia. Ważniejsze od samego narzędzia jest dla mnie to, że pieniądze stały się czymś, o czym możemy rozmawiać na podstawie realnych sytuacji, a nie tylko teorii.
Czuje pani, że konto realnie zmieniło poziom zaufania między wami, czy raczej je utrwaliło?
Nie powiedziałabym, że samo konto stworzyło między nami zaufanie. Ono buduje się w relacji dużo wcześniej. Natomiast konto daje nam kolejne sytuacje, w których możemy zobaczyć, że syn sobie z czymś poradził. A wraz z takimi doświadczeniami można stopniowo zwiększać zakres jego samodzielności. Powiedziałabym więc raczej, że konto daje kolejną przestrzeń do ćwiczenia wzajemnego zaufania, niż że samo je buduje.
Mały ekonomista, ale bez etykietek
Jak opisałaby pani syna jako gospodarza swoich pieniędzy? Oszczędza, wydaje od razu, odkłada na coś konkretnego?
Nie powiedziałabym, że jest wyłącznie oszczędny albo wyłącznie nastawiony na wydawanie. Czasem ma ochotę kupić sobie coś drobnego, na przykład w szkole, a czasem potrafi odłożyć pieniądze i zbierać na coś większego. I bardzo mi się to podoba. Nie chciałabym, żeby oszczędzanie stało się dla niego jedynym dobrym sposobem korzystania z pieniędzy. Ważniejsze jest to, żeby coraz lepiej potrafił wybierać między tym, co chce mieć teraz, a tym, na co woli zachować pieniądze na później.
Był zakup, po którym pomyślała pani, że poradził sobie dojrzalej, niż się pani spodziewała?
Bardziej niż pojedynczy zakup zaskoczyło mnie to, że potrafi odkładać. Kiedy zależy mu na czymś większym, jest w stanie zrezygnować z części drobnych wydatków. To dla mnie dużo ważniejsze niż to, czy konkretny zakup był w mojej ocenie rozsądny. Widzę po prostu, że coraz lepiej rozumie zależność między tym, co wydaje dzisiaj, a tym, na co będzie mógł sobie pozwolić później.
Tylko 8 proc. rodziców w badaniu mówi, że ich dziecko błyskawicznie trwoni pieniądze. Większość ocenia jego podejście jako umiarkowane albo wręcz oszczędne. Zgadza się to z tym, co pani widzi u siebie w domu?
Patrząc na mojego syna, rzeczywiście nie widzę, żeby pieniądze natychmiast znikały. Potrafi zarówno wydawać, jak i oszczędzać. Jako psycholog byłabym jednak ostrożna z przyklejaniem dzieciom etykiet oszczędnego albo rozrzutnego. Te kompetencje dopiero się rozwijają, a zachowanie dziecka może być bardzo różne w zależności od sytuacji.
Podgląd, a nie nadzór
Z badania wynika, że rodzice chętniej dają dzieciom swobodę wtedy, kiedy mają pod ręką podgląd transakcji, limity wydatków i powiadomienia. Ciekawe jednak, jak często z tego korzystają.
Które z tych funkcji naprawdę pani otwiera, a które zostają nieużywane?
Najczęściej korzystam z podglądu transakcji, bo mogę zobaczyć, na co syn wydaje pieniądze i ile jeszcze ich ma. Ponieważ na tym etapie przelewamy mu niewielkie, ustalone przez nas kwoty, to właśnie ich wysokość jest naturalnym ograniczeniem. Nie zaglądam jednak do aplikacji po każdym jego zakupie i nie chcę komentować każdej transakcji. Oczywiście interesujemy się tym, co syn kupuje, i nadal wyrażamy zgodę na jego zakupy, ale staramy się zostawiać mu przestrzeń. Ważna jest dla mnie sama możliwość sprawdzenia, co się dzieje, gdyby była taka potrzeba. Chcę mieć poczucie, że jesteśmy obok, ale jednocześnie zostawić mu przestrzeń na własne decyzje. Możliwość kontroli ma być raczej zabezpieczeniem niż narzędziem do ciągłego oceniania jego wyborów.
Zdarzyło się, że powiadomienie o jakimś zakupie wywołało u pani konkretną reakcję? Rozmowę, korektę limitu, cokolwiek?
Nie przypominam sobie takiej sytuacji i właściwie się z tego cieszę. Nie chciałabym, żeby syn miał poczucie, że każda jego decyzja finansowa jest od razu przez nas oceniana. Gdyby pojawiło się coś, co wymaga naszej reakcji, oczywiście byśmy zareagowali, ale na co dzień staramy się zostawiać mu przestrzeń.
Wielki krok małego człowieka
Co powiedziałaby pani rodzicowi, który waha się, czy dać dziecku własne konto i kartę? Czego nie trzeba się bać, a na co warto uważać?
Nie powiedziałabym, że każde jedenastoletnie dziecko powinno mieć kartę, bo dzieci różnią się między sobą. Rodzic najlepiej zna swoje dziecko i może ocenić jego gotowość. Warto zacząć od niewielkich kwot i ustalić jasne zasady. Nie trzeba natomiast czekać, aż dziecko będzie podejmowało wyłącznie rozsądne decyzje. Właśnie dzięki małym kwotom i codziennym sytuacjom może się tego stopniowo uczyć. U nas widzę bardzo konkretną korzyść. Syn zdecydowanie lepiej rozumie dziś, czym jest oszczędzanie i że pieniądze są ograniczone – wydanie ich na jedną rzecz oznacza, że zostaje mniej na inne.
Macie w domu jakiś rytuał pierwszych samodzielnych zakupów? Poleciłaby pani innym rodzicom na przykład wspólne wyjście do bawialni jako okazję do takiej pierwszej transakcji?
Nie mamy jednego rytuału ani miejsca. Raczej wykorzystujemy naturalne sytuacje, które pojawiają się na co dzień. Czasem syn kupuje sobie coś sam w szkole, czasem sam płaci za coś w sklepie. Dla dorosłego podejście do kasy, wybranie czegoś i zapłacenie kartą jest zupełnie zwyczajne, ale dla dziecka to może być ważne doświadczenie samodzielności. Bawialnia, sklep czy kawiarnia rzeczywiście się do tego nadają, jeśli dziecko jest na to gotowe, bo wtedy samo dokonuje wyboru, podchodzi, płaci, a rodzic cały czas jest w pobliżu. Tylko nie robiłabym z tego testu ani sprawdzianu samodzielności. Jeśli dziecko się zawaha, pomyli albo poprosi o pomoc, po prostu pomagamy. Samodzielności nie trzeba wymuszać ani udowadniać.
Co powiedziałaby Pani na koniec rodzicom, którzy wciąż się wahają?
Przede wszystkim to, że nie trzeba oddawać całej kontroli od razu. Pierwsze finansowe kroki mogą być naprawdę małe. Niewielka kwota do dyspozycji, samodzielne zapłacenie za drobny zakup, wybór między wydaniem pieniędzy teraz a odłożeniem ich na później. Rodzic nadal może ustalać zasady i być obok. Warto też pamiętać, że dziecko nie musi być od początku dobre w zarządzaniu pieniędzmi. Ono właśnie przez takie doświadczenia się tego uczy. Czasem podejmie świetną decyzję, a czasem taką, którą po czasie samo oceni inaczej. To również jest część nauki. Ważne, żeby z czasem coraz lepiej rozumiało, co dzieje się z jego pieniędzmi, potrafiło dokonywać własnych wyborów i wyciągać z nich wnioski.
Pierwsze finansowe kroki, czyli schodki w bawialni
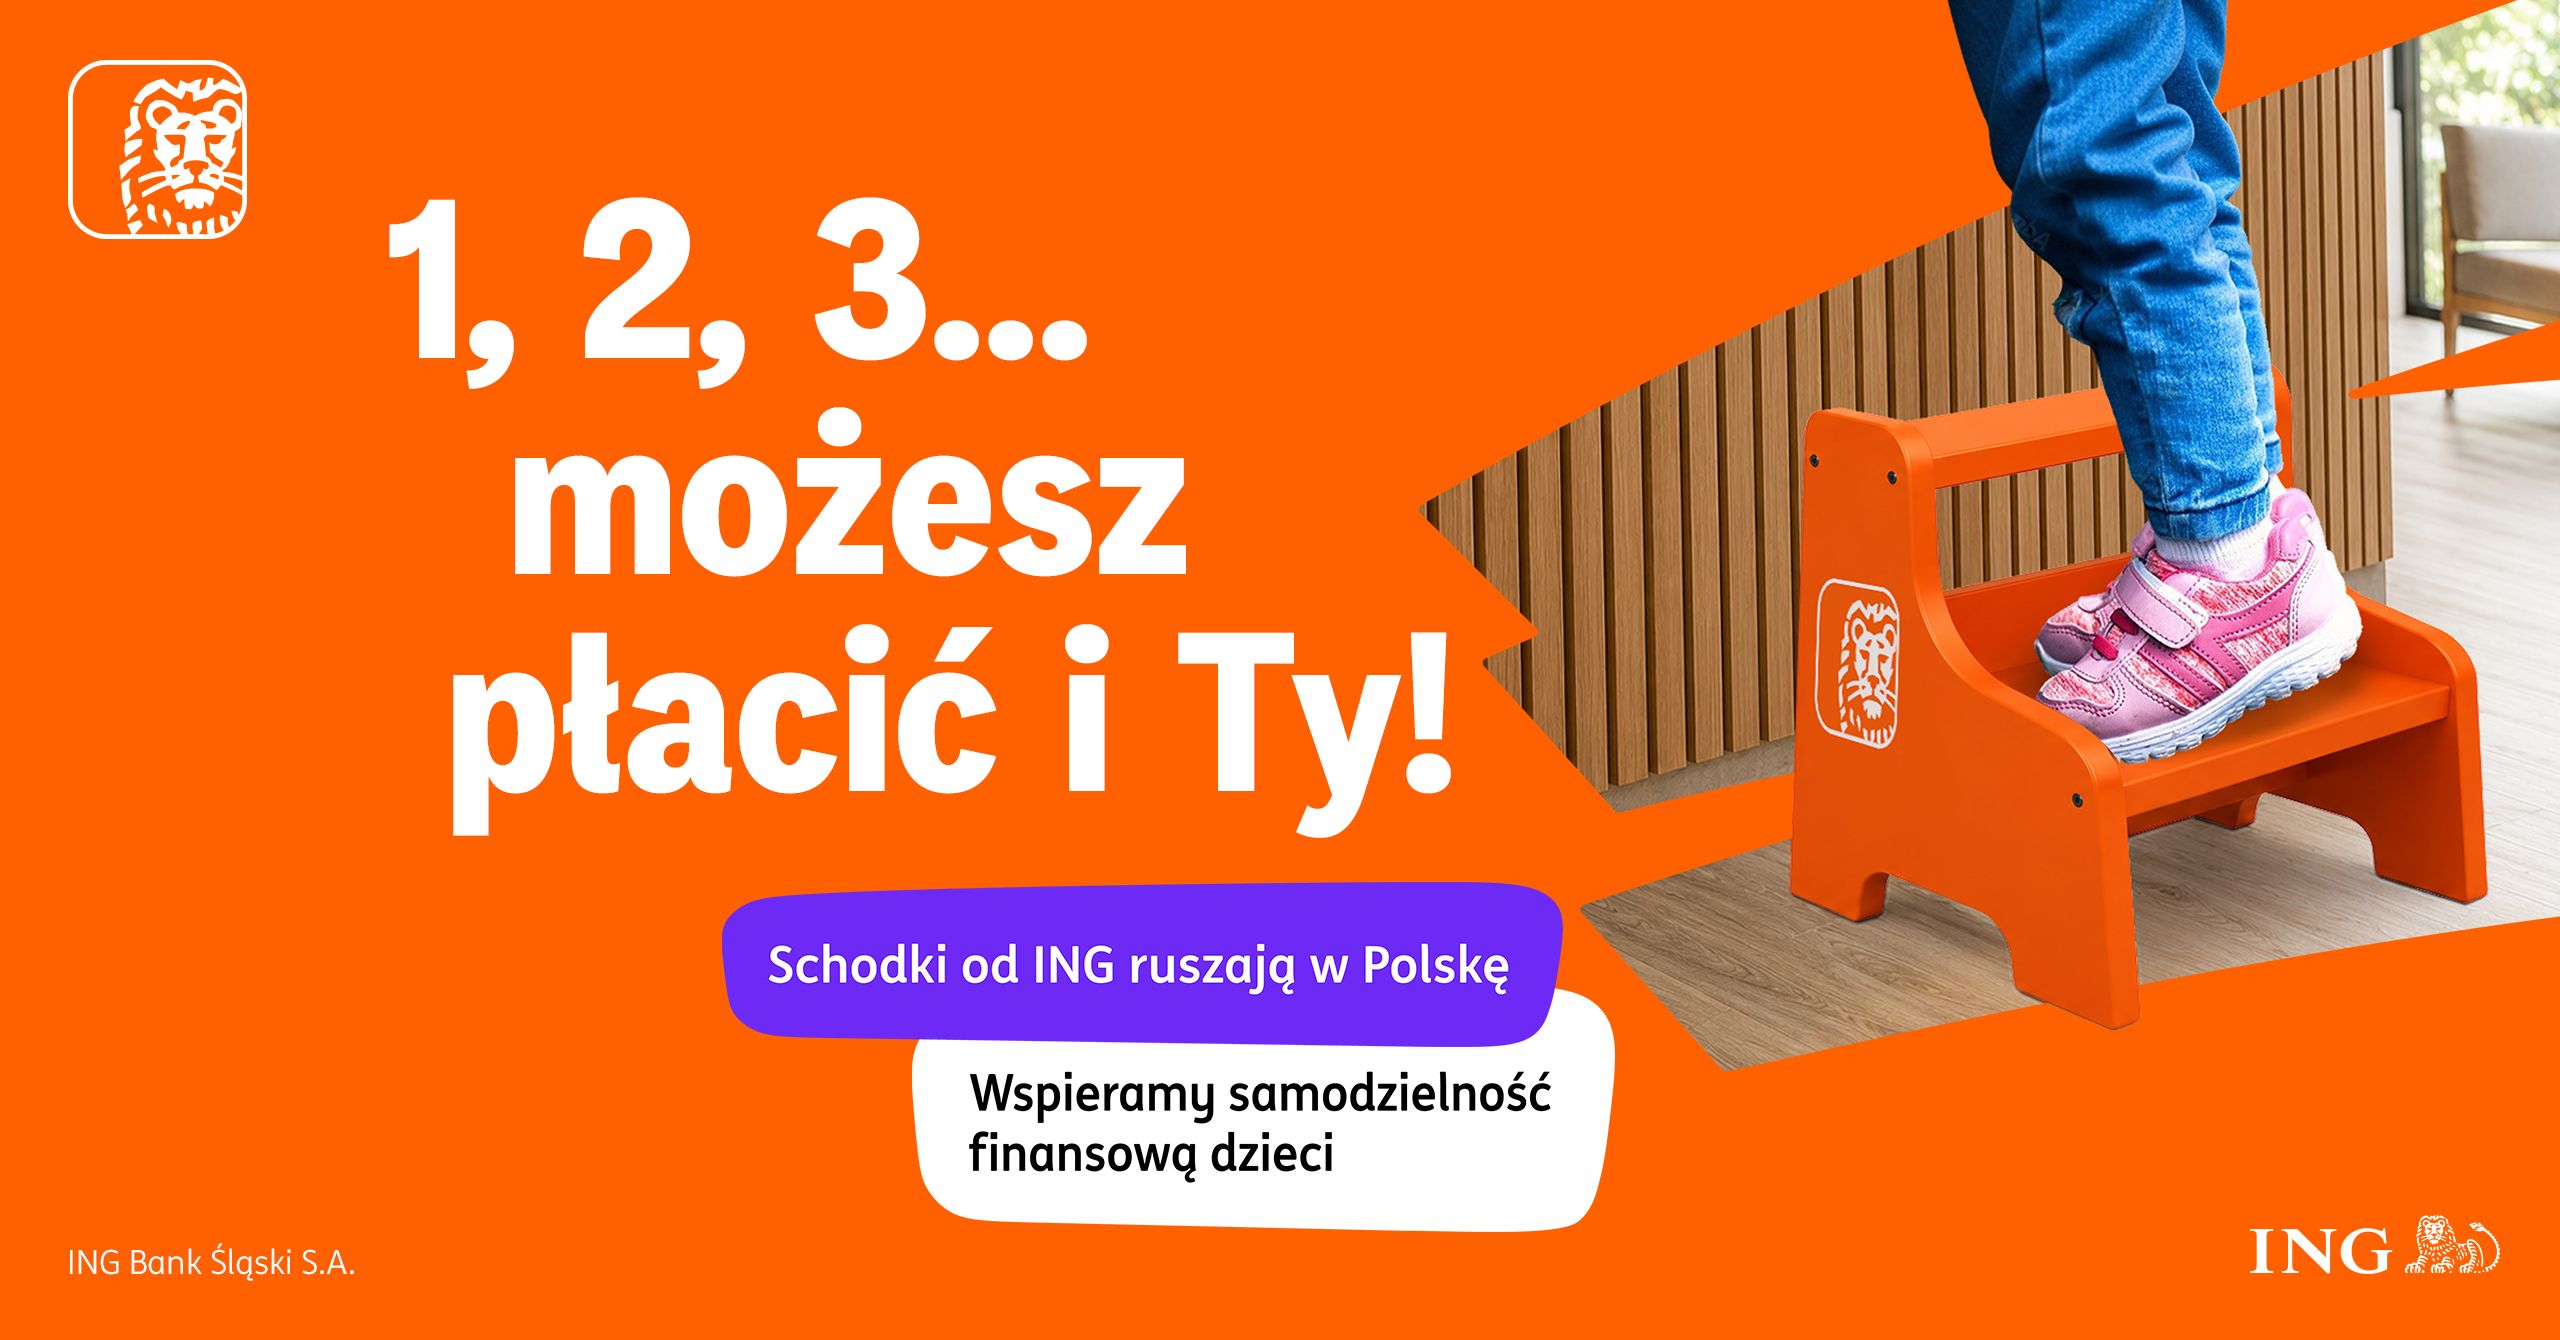
W 40 popularnych bawialniach w Polsce stoją specjalne schodki przygotowane przez ING. Pomysł jest banalnie prosty i właśnie dlatego dobry.
Młody człowiek wchodzi na schodek, sam dosięga lady i sam realizuje swoją drobną transakcję, zamiast obserwować ją z wysokości rodzicielskiego biodra. Dla dorosłego żadne wydarzenie, dla kilkulatka pierwszy raz, kiedy naprawdę stoi przy kasie o własnych siłach.
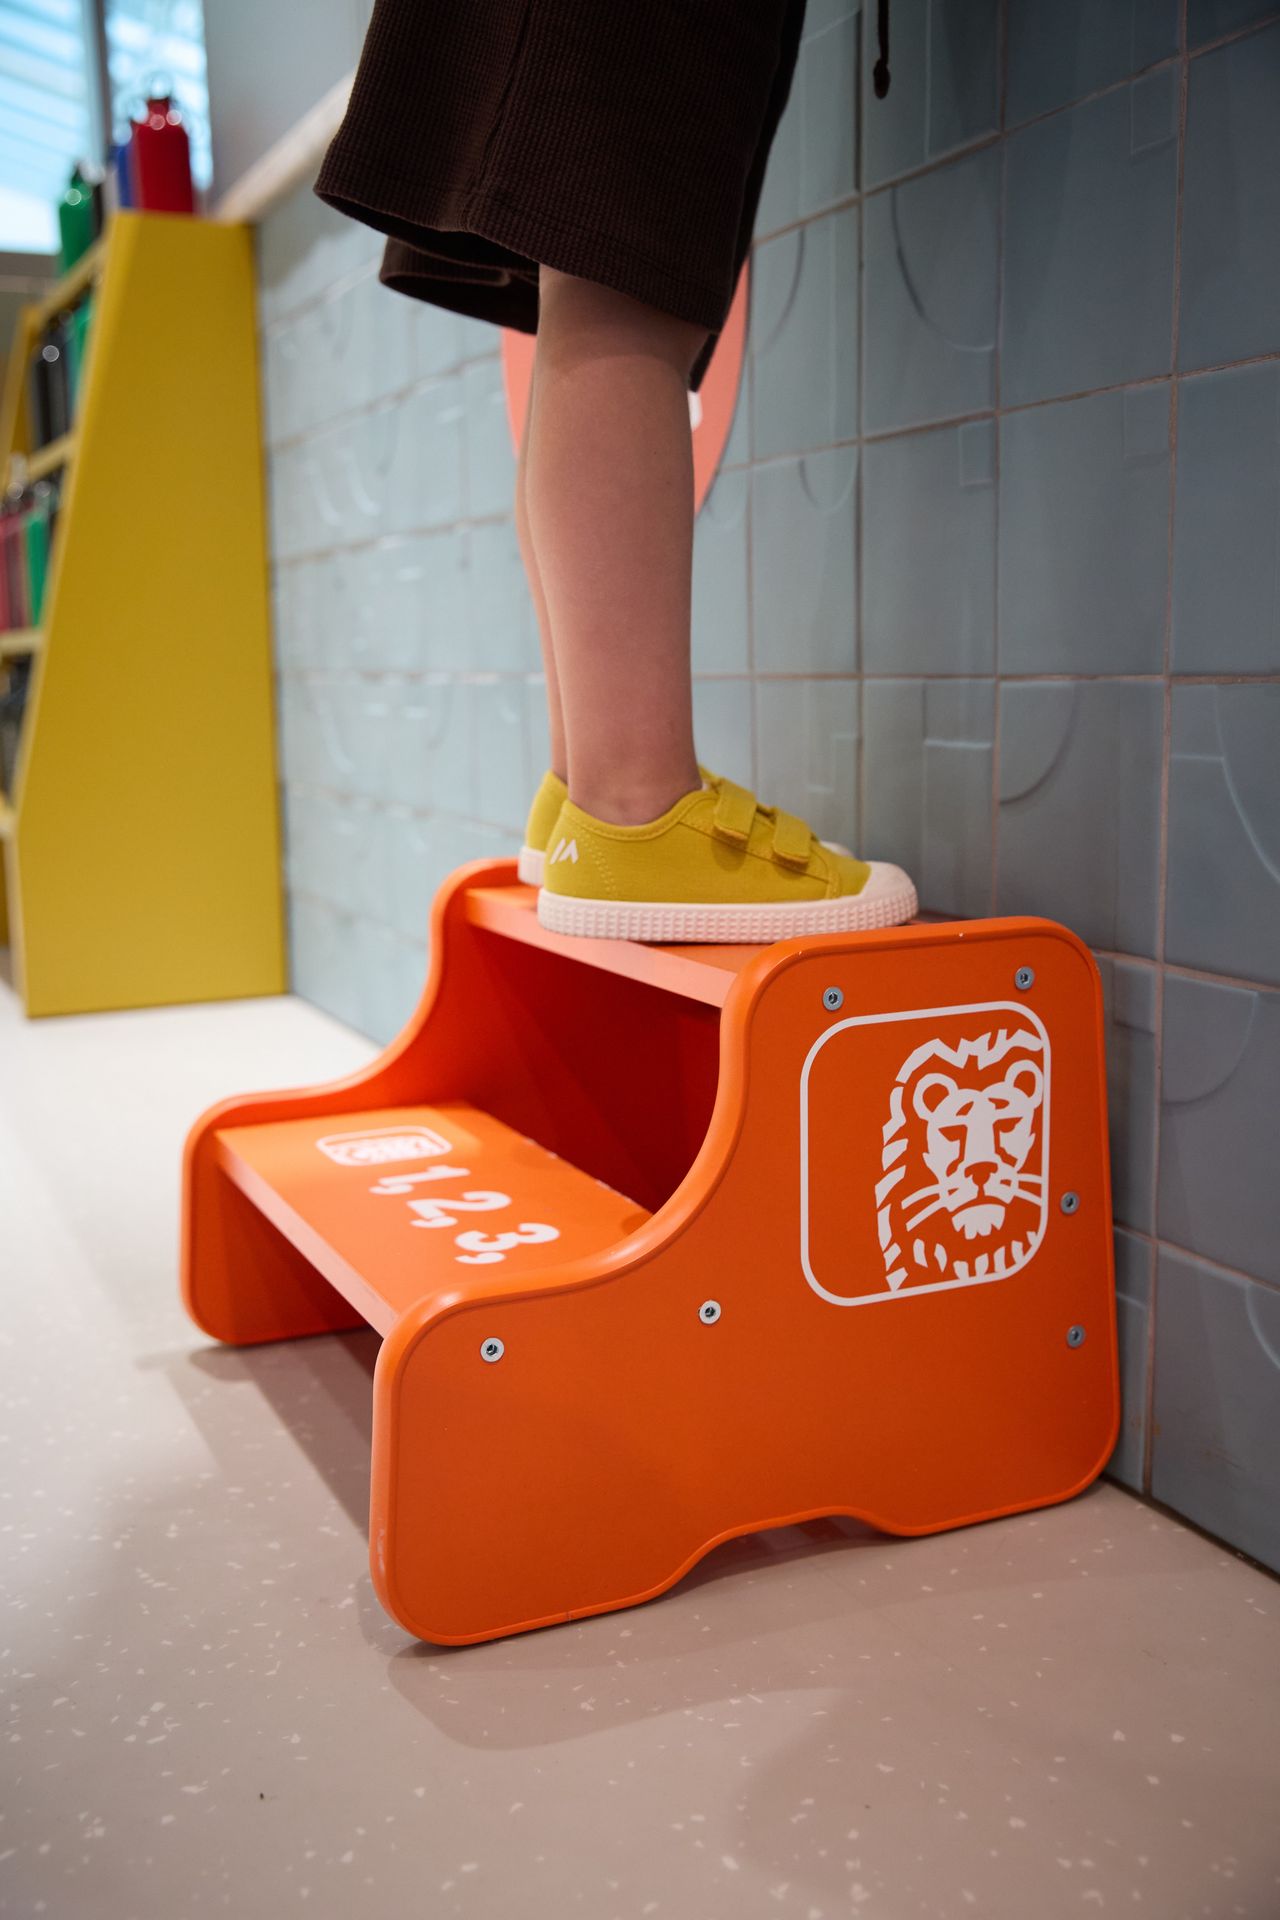
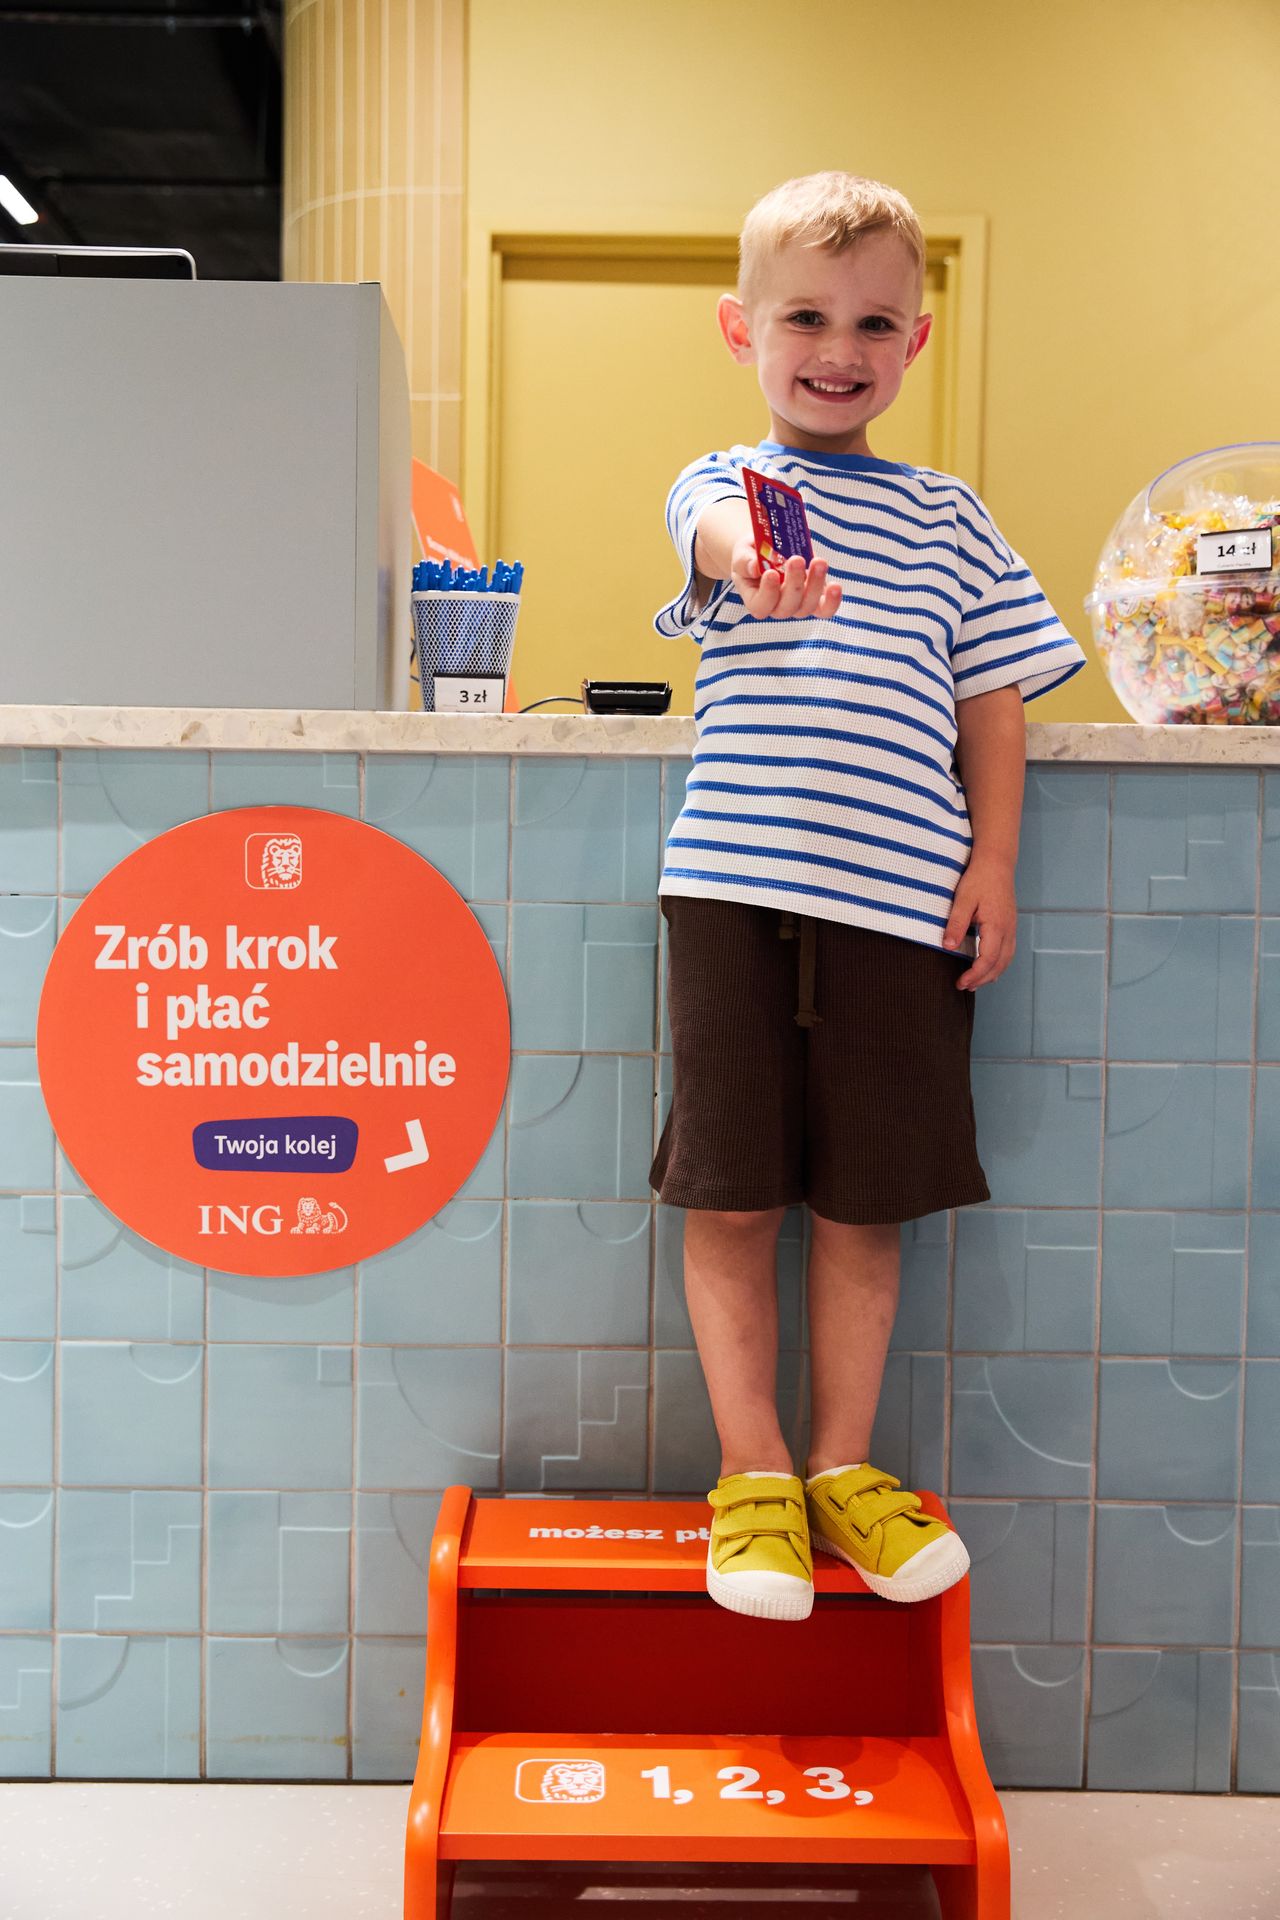
Dzieci chcą próbować, decydować i działać samodzielnie, ale świat wokół nich nie zawsze jest do tego dostosowany. Nasze schodki pomagają pokonać niewielką, ale bardzo symboliczną barierę. Pokazują również, że nauka odpowiedzialności i zarządzania pieniędzmi zaczyna się od codziennych doświadczeń i drobnych decyzji, które dzieci podejmują samodzielnie.
Taką samą ideę realizuje Konto z Planem ING dla dzieci. Rozwiązanie pomaga stawiać pierwsze kroki w zarządzaniu własnymi pieniędzmi, uczy planowania wydatków i wspiera budowanie dobrych nawyków finansowych. Jednocześnie rodzice mogą stopniowo przekazywać dziecku coraz większą samodzielność dzięki funkcjom i limitom dopasowanym do wieku oraz potrzeb rodziny.
Więcej informacji: https://www.ing.pl/indywidualni/konta-osobiste/konto-dla-dziecka-0-12.
Gdzie znajdują się schodki? Instalacje są dostępne w wybranych bawialniach i miejscach dla dzieci. Można je znaleźć m.in. pod poniższymi adresami:
- Fikołki (lista lokalizacji): https://fikolki.pl/lokalizacje/
- Kolejkowo: https://kolejkowo.pl/ (dostępne we wszystkich lokalizacjach z wyjątkiem Jeleniej Góry)
- Smart Kids Planet (Warszawa i Kraków): https://smartkidsplanet.pl/